Klarna, Scalapay e PayPal: dal 20 novembre le rate diventano credito
In breve
- Dal 20 novembre 2026 il "compra ora, paga dopo" di Klarna, Scalapay e PayPal rientra nelle regole sul credito ai consumatori, anche quando è senza interessi.
- Gli operatori dovranno verificare la capacità di rimborso del cliente e potranno rifiutare la richiesta. Arrivano più trasparenza sui costi, TAEG quando applicabile e recesso entro 14 giorni.
- Il BNPL resta legale. Se le disposizioni della Banca d'Italia entreranno in vigore dopo il 20 novembre, gli operatori avranno 90 giorni per adeguarsi.
Dal 20 novembre 2026 il “compra ora, paga dopo” entra nelle regole sul credito ai consumatori. Si tratta del pagamento rateale offerto da servizi come Klarna, Scalapay e PayPal. La data è quella fissata dalla direttiva europea (UE) 2023/2225, nota come CCD2. L’Italia l’ha recepita con il decreto legislativo 31 dicembre 2025, n. 212.
Le nuove norme non vietano il Buy Now Pay Later e i servizi restano disponibili. Lo ricorda anche Il Messaggero. Cambiano però gli obblighi per chi offre questi servizi: verifiche sul cliente, chiarezza delle informazioni e modo in cui la rateizzazione viene promossa.
Il percorso della direttiva CCD2
Secondo la sintesi pubblicata su EUR-Lex, gli Stati membri dovevano recepire la direttiva entro il 20 novembre 2025. Le norme si applicano dal 20 novembre 2026. Da quel giorno la CCD2 abroga la precedente direttiva 2008/48/CE sul credito al consumo.
In Italia il provvedimento è passato per l’esame preliminare del Consiglio dei ministri. Il testo definitivo è il D.lgs. 212/2025, pubblicato in Gazzetta Ufficiale il 9 gennaio 2026. Come riporta Capitalist, il decreto è in vigore dal 10 gennaio, ma le nuove regole si applicano solo dal 20 novembre. Gli approfondimenti di settore parlano di un’estensione dell’ambito di applicazione della disciplina sul credito al consumo. È il caso di quello pubblicato da DirittoBancario.it.
Cosa cambia per Klarna, Scalapay e PayPal
Testate come Sky TG24, Adnkronos e Money.it indicano questi punti principali:
- Rate senza interessi incluse. Secondo Capitalist, anche le formule a zero interessi rientrano nelle nuove regole quando prevedono un rimborso differito. Prima ne erano escluse.
- Verifica del merito creditizio. Prima di autorizzare un pagamento rateale, gli operatori dovranno fare controlli precisi sulla capacità del consumatore di restituire le somme dovute. Money.it scrive che la richiesta potrà essere rifiutata, con un rifiuto motivato.
- Più trasparenza sui costi. Adnkronos riferisce che, quando applicabile, andrà indicato il TAEG, cioè il tasso annuo effettivo globale. Le informazioni precontrattuali saranno più complete.
- Pubblicità con più vincoli. Le testate parlano di limiti più stretti alla promozione commerciale. Capitalist cita un avvertimento sul costo del credito.
- Diritto di recesso. Secondo Adnkronos, tra le tutele c’è il recesso entro 14 giorni, alle condizioni previste dalla disciplina sul credito ai consumatori.
Le rate già in corso non subiscono effetti retroattivi. Secondo Money.it, i contratti firmati prima della scadenza effettiva del periodo di adeguamento restano soggetti alle vecchie regole.
Il nodo delle disposizioni della Banca d’Italia
Il 20 novembre 2026 è il termine entro cui gli operatori devono adeguarsi. La data però non è del tutto rigida. Il decreto lega gli adempimenti anche alle disposizioni attuative della Banca d’Italia. Come riporta Capitalist, se queste entreranno in vigore dopo il 20 novembre, gli operatori avranno novanta giorni per adeguarsi. Anche Money.it rimanda a questa clausola del decreto.
La data effettiva dell’adeguamento dipende quindi anche dai tempi dell’autorità di vigilanza. Da essa dipende anche il confine tra contratti regolati dalle vecchie regole e contratti soggetti alle nuove. Su questi aspetti il riferimento resta il testo del decreto.
Le indicazioni della redazione per consumatori ed e-commerce
Per chi acquista online, il consiglio della redazione è leggere con attenzione le condizioni prima di confermare un pagamento a rate. Conviene controllare scadenze, costi indicati ed eventuali penali previste dalla piattaforma. Va anche messo in conto che la richiesta possa non essere accettata dopo la verifica sul merito creditizio.
I negozi online che offrono questi metodi di pagamento dovrebbero chiedere al proprio fornitore come cambieranno i messaggi al checkout e nelle campagne promozionali. Le regole sulla pubblicità del credito valgono infatti anche per le formule senza interessi.
Fonti
- Decreto legislativo 31 dicembre 2025, n. 212 – Normattiva - Gazzetta Ufficiale
- Contratti di credito ai consumatori (2023) - sintesi della direttiva (UE) 2023/2225 – EUR-Lex - Unione europea
- Recepimento della direttiva 2023/2225, esame preliminare – Governo italiano
- Attuazione CCD2: estensione applicativa della disciplina del credito al consumo – DirittoBancario.it
- Paypal, Klarna, Scalapay e i pagamenti a rate: cosa cambia dal 20 novembre – Sky TG24
- Pagamento a rate senza interessi, dal 20 novembre cambiano le regole – Tgcom24
- Pagare a rate con PayPal, Klarna e Scalapay: dal 20 novembre il 'compra ora, paga dopo' diventa credito – Capitalist
- PayPal, Klarna e Scalapay: cambiano le regole per pagare a rate – Il Gazzettino
- PayPal, Klarna e Scalapay, dal 20 novembre cambia tutto: più controlli e nuove regole per pagare a rate – Adnkronos
- Nuove regole Buy Now Pay Later. Quando PayPal e Klarna possono rifiutare un acquisto? – Money.it
- PayPal, Klarna e Scalapay: cambiano le regole per pagare a rate. Ecco tutte le novità – Il Messaggero
- Klarna, Scalapay e PayPal, nuove regole dal 20 novembre: cosa cambia per chi paga in 3 rate – QuiFinanza
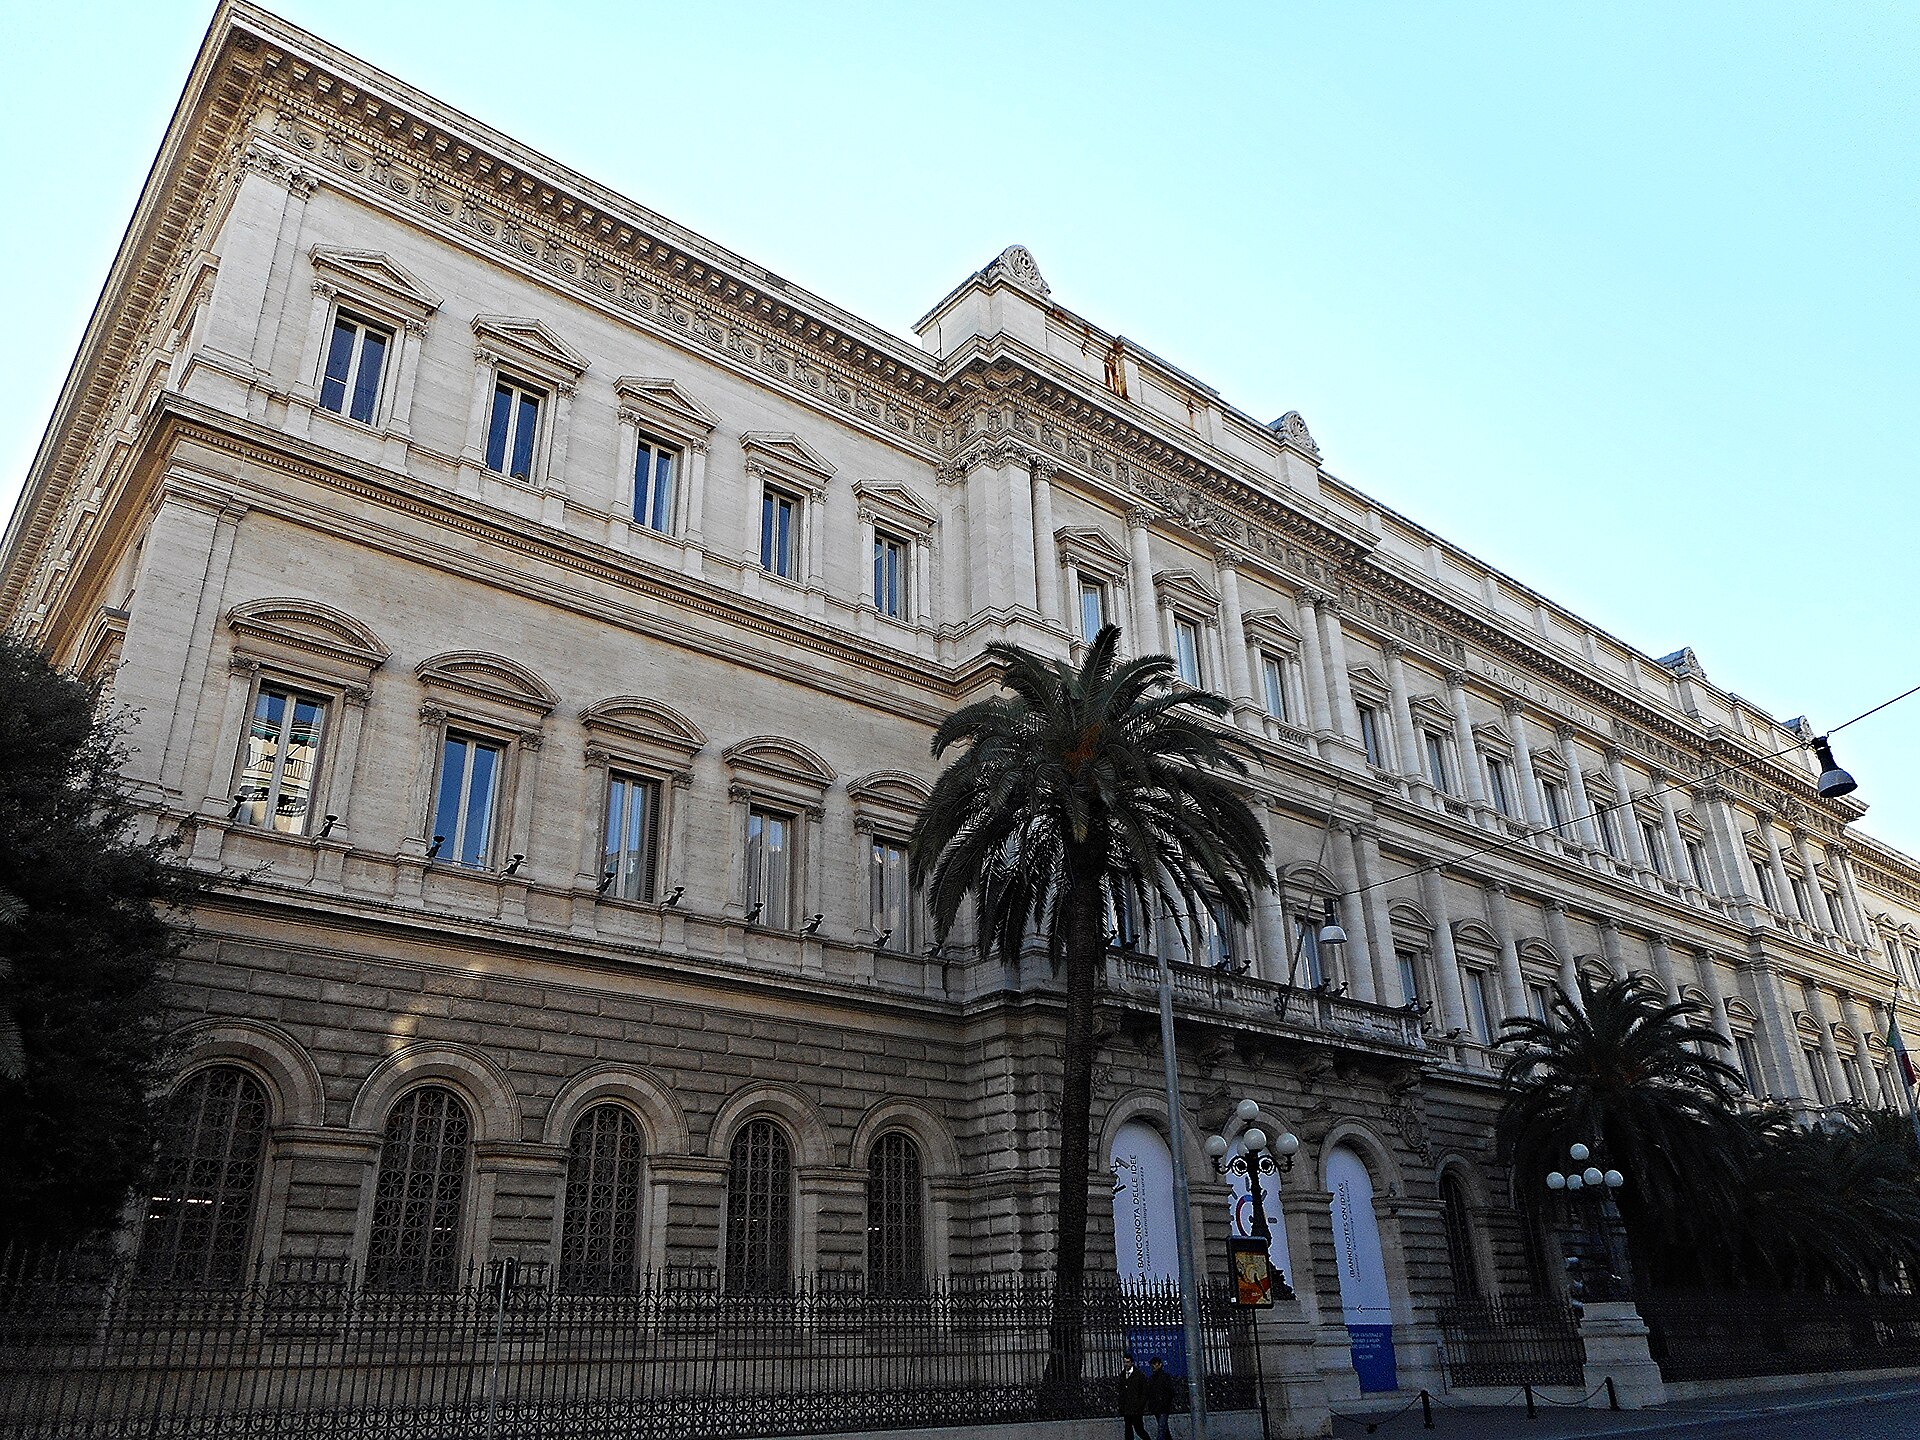
Foto: Banca d’Italia, Palazzo Koch, Roma (2015), di Carlo Raso, Public domain, via Wikimedia Commons.
Domande frequenti
Il compra ora, paga dopo viene vietato dal 20 novembre 2026?
No. Le nuove norme recepiscono la direttiva UE 2023/2225 con il D.lgs. 212/2025 e non vietano il Buy Now Pay Later. Servizi come Klarna, Scalapay e PayPal restano disponibili, ma gli operatori avranno obblighi più stringenti.
Le rate senza interessi sono coperte dalle nuove regole?
Sì, se prevedono un rimborso differito. Prima della verifica sul merito creditizio la richiesta può anche essere rifiutata.
Cosa succede ai pagamenti a rate già in corso?
Non ci sono effetti retroattivi. Secondo Money.it, i contratti firmati prima della scadenza effettiva del periodo di adeguamento restano regolati dalla disciplina precedente.
Il 20 novembre è una data definitiva per gli operatori?
Non del tutto. Se le disposizioni attuative della Banca d'Italia entrano in vigore dopo il 20 novembre 2026, gli operatori hanno novanta giorni per adeguarsi.
Scritto da
Redazione
La redazione di Cybermag segue innovazione digitale, intelligenza artificiale, cybersecurity e startup, con le fonti di ogni informazione.